Спрос на семейную ипотеку может упасть на 10–40% из-за ужесточения госпрограммы Из-за изменения условий госпрограммы выдачи семейной ипотеки снизятся на 10–40%, часть семей откажется от покупки квартир и переориентируется на рынок ИЖС или аренды. Из-за этого аренда жилья может подорожать, однако цены на новостройки вряд ли вырастут
С 1 октября в России вступили в силу новые условия семейной ипотеки. С одной стороны, они расширили возможности для покупки жилья: лимиты кредитования для большинства семей выросли. С другой стороны, условия стали жестче. Максимальные сроки кредитов всем сократили вдвое, а ипотечные ставки для самой многочисленной части семей с детьми увеличили.
Вместе с опрошенными экспертами «РБК Недвижимость» рассказывает, как изменения самой популярной в России ипотечной программы повлияют на выдачу ипотеки, спрос и цены на жилье.
Сильное влияние семейной ипотеки
Более половины всех ипотечных выдач стабильно приходятся на ипотеку с господдержкой. Например, за январь—август 2026 года, по данным «Объединенного кредитного бюро» (ОКБ) из 3 трлн руб., выданных россиянам в качестве жилищных кредитов, около 1,8 трлн руб. пришлось на льготную ипотеку. При этом около 90% льготных кредитов, по данным «Дом.РФ» — это семейная ипотека, самая популярная из программ с господдержкой в России. За все время существования этой программы по семейной ипотеке в России было выдано свыше 2,1 млн жилищных кредитов.
Жилья с использованием ипотеки в России покупается очень много. Например, в первой половине 2026 года доля ипотечных сделок в структуре всех сделок с первичным и вторичным жильем в России составила 43%. Конкретно на рынке новостроек эта доля еще выше. В Москве, например, в августе этого года 60% квартир в новостройках были приобретены с использованием жилищных кредитов. В других городах, где элитных новостроек не так много (в кредит их покупают не часто), доля ипотеки в сделках с первичным жильем еще более существенная.
Из этих цифр следует, что любые перемены условий семейной ипотеки оказывают сильное влияние не только на рынок ипотеки, но и на рынок жилья в целом. Такое уже наблюдалось с февраля, когда в этом году в первый раз были ужесточены условия госпрограммы (тогда был введен принцип «одна ипотека на одну семью» вместо «одна ипотека в одни руки»). Вторые за год изменения вступили в силу с 1 октября. Они более существенные, чем предыдущие, поэтому их влияние будет еще более выраженным, прогнозируют эксперты, опрошенные редакций «РБК Недвижимость».
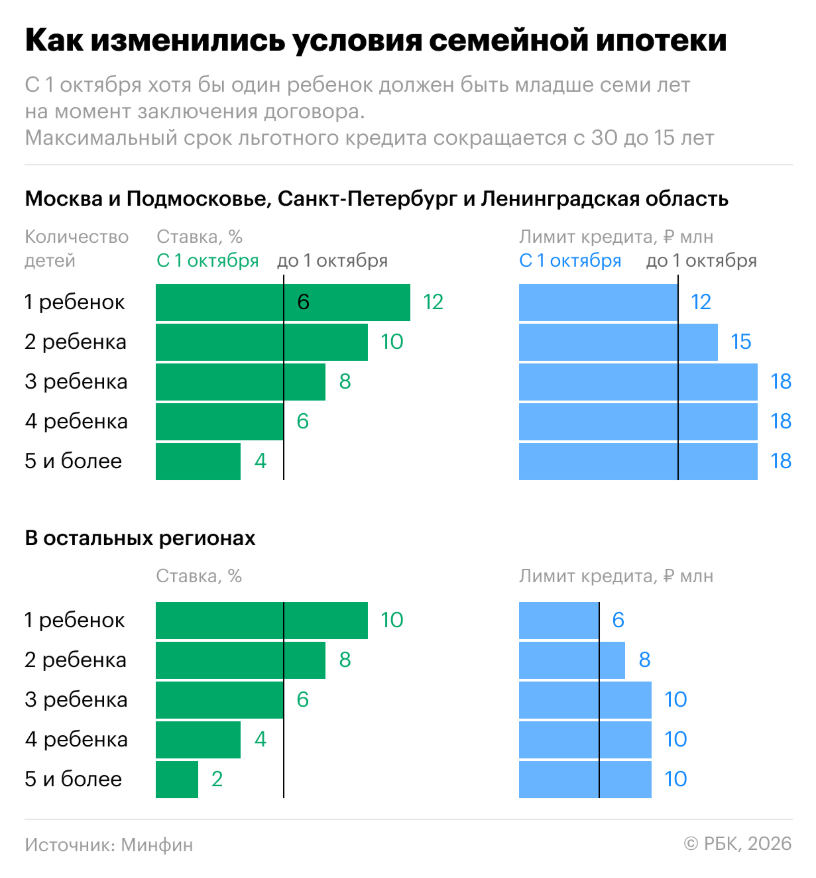
Несмотря на ужесточение, семейная ипотека еще долго будет популярной
«Даже с учетом повышения ставок семейная ипотека останется выгоднее рыночной еще как минимум в течение одного-полутора лет с учетом замедления темпов смягчения денежно-кредитной политики», — прогнозируют в «Эксперт РА». С 1 октября максимальные ставки по семейной ипотеке составляют 12% годовых, в то время как по рыночной ипотеке, по данным Единой информационной системы жилищного строительства (ЕИСЖС), они выше 18%.
Минфин объяснил, как снизить ставку до 6% по семейной ипотеке с 1 октября Недвижимость 
Выдача семейной ипотеки снизится на 10–40%
 Фото: Ivanova Ksenia / Shutterstock / FOTODOM
С вступлением в силу новых условий программы семейную ипотеку ожидает спад, консолидированно прогнозируют опрошенные «РБК Недвижимостью» эксперты, хотя снижение оценивают в разных диапазонах. «Грубо можно оценить это снижение в 15–30%. Эффект, по-видимому, начнет проявляться уже с октября», — прогнозирует аналитик ФГ «Финам» Игорь Додонов.
По предварительным оценкам агентства НКР выдачи семейной ипотеки могут упасть на 20–30% и влияние изменений программы проявится до конца года. По мнению завкафедрой ипотечного кредитования Финансового университета Александра Цыганова, спад может составить 10–25%.
Ряд экспертов предвидят еще более существенное падение. «Выдачи по льготным программам могут значимо снизиться (на 30–40%) в течение двух-трех месяцев после введения изменений, поскольку часть спроса будет с опережением реализована из-за «эффекта дедлайна» перед планируемыми новациями, после чего стабилизируются», — полагает директор по рейтингам кредитных институтов агентства «Эксперт РА» Екатерина Щурихина. в «Эксперт РА».
Какой доход нужен для одобрения семейной ипотеки после изменения условий Недвижимость 
Спрос на жилье переструктурируется
 Фото: NDAB Creativity / Shutterstock / FOTODOM
Для всех семей, кроме тех, где растет один ребенок, максимальные суммы кредитов по семейной ипотеке с 1 октября увеличены. Теоретически это могло бы стимулировать покупку более просторного жилья, говорит Игорь Додонов. Однако эта возможность будет сильно ограничена двойным сокращением максимального срока льготного кредитования, а также существенным ростом ставок по семейной ипотеке для семей с одним-двумя детьми. А таких семей в России большинство и именно они формируют основной спрос на жилье, отмечают эксперты.
Сколько в России семей с детьми
По данным вице-премьера Татьяны Голиковой, в России насчитывается около 16 млн семей с детьми. Около 3 млн из них — это многодетные семьи (с тремя и более детьми). Все остальные (88% по оценкам ФГ «Финам») — это семьи с одним-двумя детьми. Причем более половины всех семей воспитывают лишь одного ребенка, уточняют в «Эксперт РА».
Чтобы спрос на жилье рос или хотя бы оставался стабильным, ежемесячные ипотечные платежи должны находиться на комфортом уровне. В Москве, например, как поясняет Александр Цыганов, медианная зарплата молодых специалистов с одним-двумя детьми составляет 110–130 тыс. руб. в месяц, а посильный для многих семей платеж — 40–60 тыс. руб. в месяц. Однако из-за изменения условий семейной ипотеки платежи вырастут, что приведет к переструктурированию спроса на жилье.
Семейную ипотеку скорректировали. Как изменятся платежи в Москве и Питере Недвижимость 
«Для соответствия риск-политикам банков, в том числе — в условиях действующих макропруденциальных лимитов на кредитование заемщиков с высокой долговой нагрузкой, получатели семейной ипотеки будут вынуждены выбирать жилье более низкого ценового сегмента, в более удаленной локации или меньшей площади, либо вносить существенный первоначальный взнос (от 40–50%)», — говорит Екатерина Щурихина. «Для Москвы это означает рост интереса к локациям Новой Москвы и Подмосковья без линий традиционного метро и даже в отдалении от станций пригородных электричек», — поясняет Цыганов.
Часть семей с одним или двумя детьми может и вовсе отказаться от покупки жилья, считает основатель bnMAP.pro Ирина Доброхотова. «Особенно ощутимым этот эффект может оказаться в регионах, где даже изменение ставки на несколько десятых процентного пункта существенно увеличивает нагрузку на семейный бюджет и способно сделать ежемесячный платеж недоступным», — говорит она.
Кроме того: